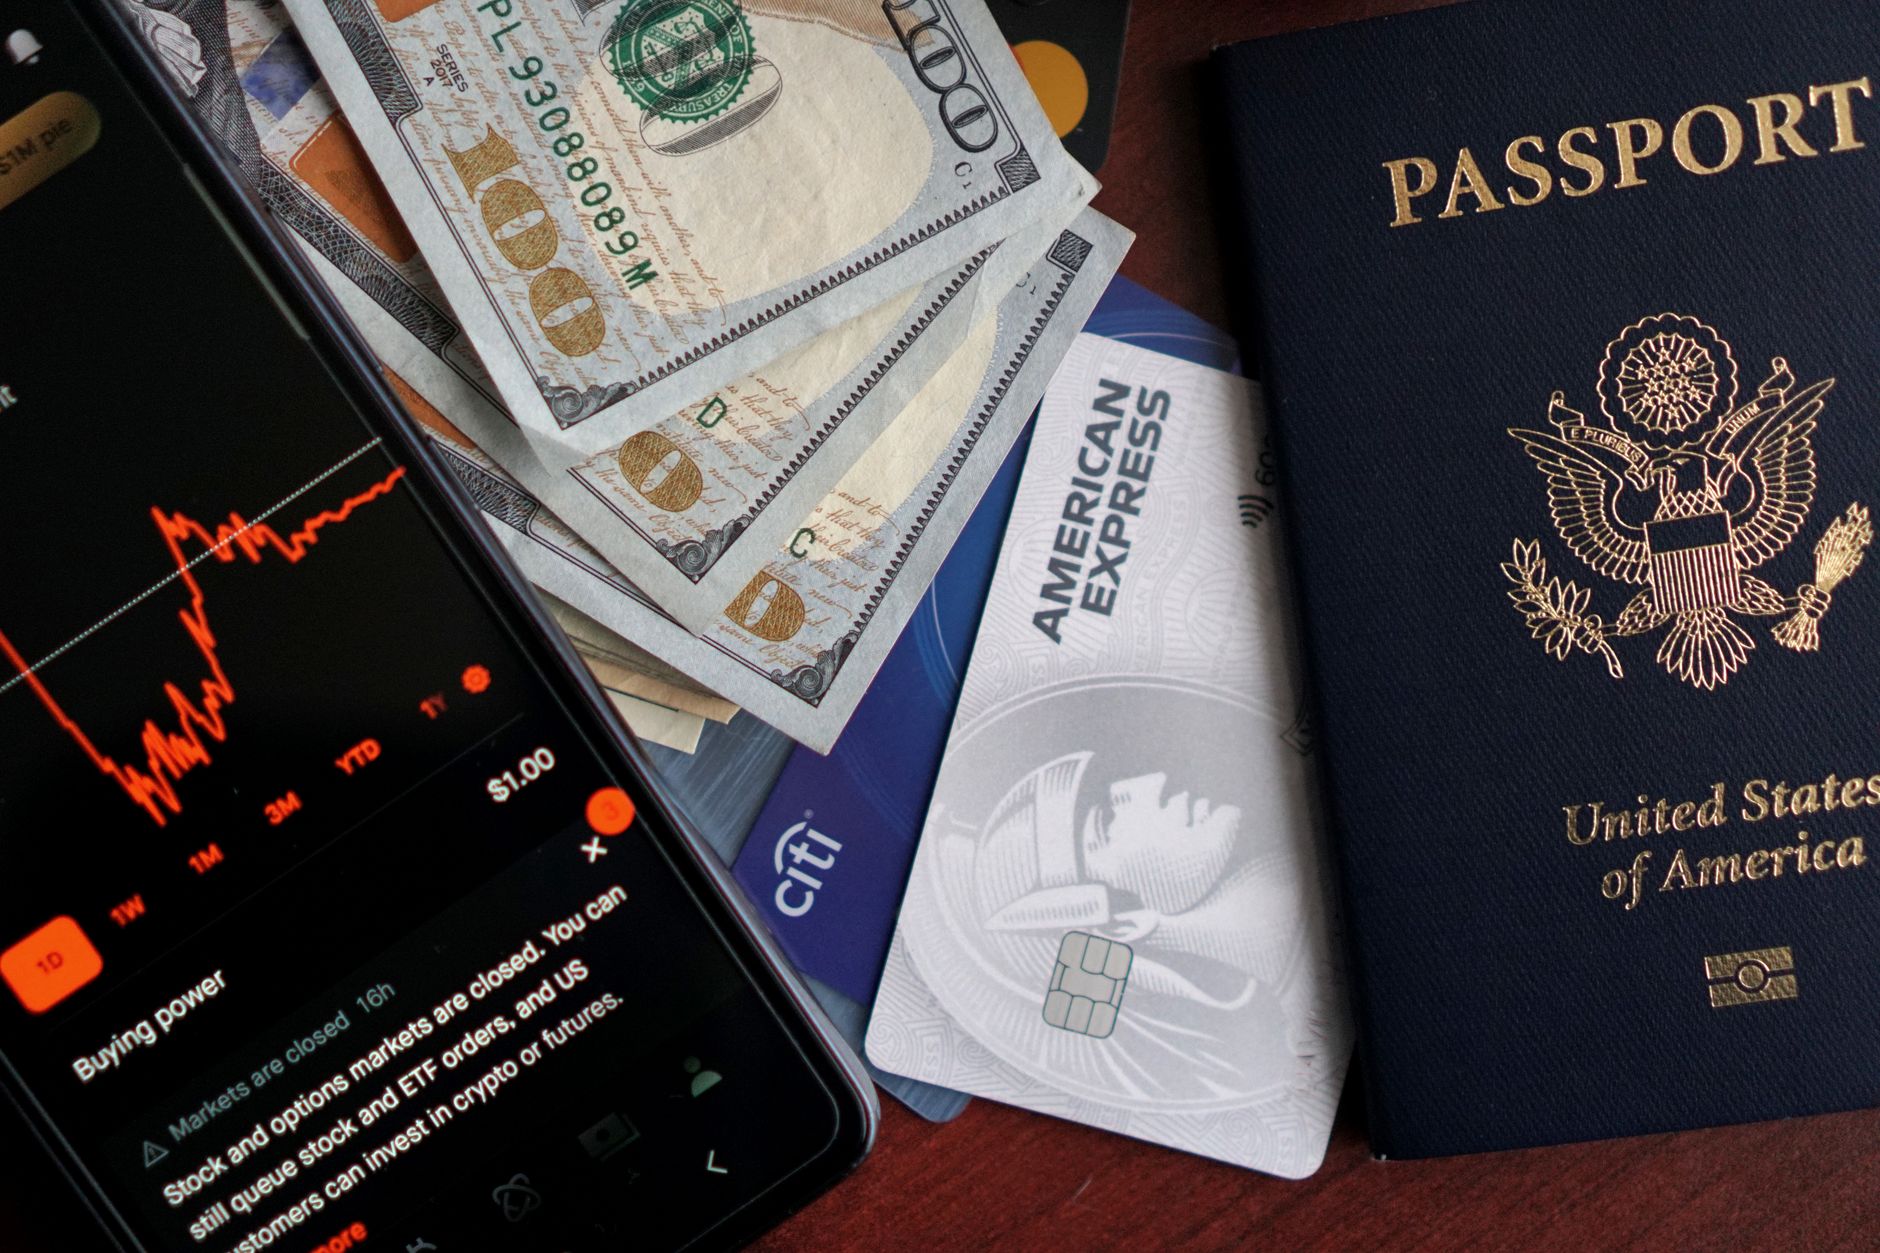
Organizar a questão financeira antes de uma viagem aos Estados Unidos envolve entender como funcionam o câmbio do dólar, o Imposto sobre Operações Financeiras e as diferentes formas de pagamento aceitas no país. Cartão de crédito, cartão pré-pago em dólar, débito internacional e dinheiro em espécie têm vantagens e limitações diferentes, e a combinação ideal depende do perfil da viagem e dos hábitos de consumo do viajante.
Este guia reúne informações práticas sobre essas opções, de forma geral e sem recomendar marcas específicas de cartão, banco ou instituição financeira, já que taxas, tarifas e condições mudam com frequência e variam conforme a instituição, o perfil do cliente e o momento da consulta. Para decisões específicas, vale sempre consultar as condições atualizadas diretamente com o banco ou emissor do cartão.
Dólar, cartões e dinheiro em espécie
Nos Estados Unidos, o cartão, de crédito ou débito, é amplamente aceito na grande maioria dos estabelecimentos, incluindo pequenos comércios, transporte público e até vendas automáticas em algumas cidades. O dinheiro em espécie ainda circula, mas seu uso vem diminuindo nos últimos anos, sendo mais comum em gorjetas, pequenos estabelecimentos locais, mercados de rua e algumas máquinas de lavanderia ou estacionamento.
Por isso, a maioria dos viajantes combina o cartão como meio principal de pagamento com uma quantia menor em espécie para despesas pontuais. Levar valores elevados em dinheiro físico tende a ser desnecessário e aumenta o risco de perda ou furto, enquanto depender cem por cento de cartão pode gerar imprevistos em situações específicas, como falha de sistema ou estabelecimentos que não aceitam determinada bandeira.
Como funciona o IOF
Compras internacionais feitas com cartão de crédito ou débito emitido no Brasil, incluindo compras feitas nos Estados Unidos, estão sujeitas à incidência do Imposto sobre Operações Financeiras. A alíquota aplicável a esse tipo de operação é definida pelo governo brasileiro e pode ser alterada por decreto, por isso não deve ser considerada fixa — a forma mais confiável de conferir a alíquota vigente é consultar o site do Banco Central do Brasil ou a legislação tributária atualizada antes da viagem.
Esse imposto incide sobre o valor convertido da transação e é cobrado além da própria taxa de conversão cambial aplicada pela bandeira do cartão e pelo banco emissor. Por isso, o custo final de uma compra em dólar paga com cartão brasileiro tende a ser superior ao valor nominal exibido em reais no momento da compra, somando câmbio e tributação.
Cartão de crédito e débito internacional
Cartões de crédito e débito internacionais emitidos no Brasil costumam ser aceitos na maior parte dos estabelecimentos americanos, mas é importante avisar o banco emissor sobre a viagem com antecedência, já que alguns sistemas antifraude podem bloquear transações no exterior sem aviso prévio. Também vale verificar se o cartão exige senha ou apenas assinatura, e manter um canal de contato com o banco disponível durante a viagem, sendo o aplicativo do banco, quando funcional no exterior, costumeiramente a via mais rápida de desbloqueio.
Ao comparar diferentes cartões disponíveis, alguns critérios objetivos ajudam na escolha: a taxa de conversão cambial aplicada, que varia entre bandeiras e instituições, eventuais tarifas de anuidade ou manutenção, o limite internacional disponível, e se o cartão oferece algum tipo de seguro viagem embutido, item detalhado em outro artigo desta categoria. Esses fatores devem ser conferidos diretamente com cada instituição, já que mudam com frequência.
Cartões pré-pagos em dólar
Os cartões pré-pagos em moeda estrangeira, carregados em dólar antes da viagem, são uma alternativa que permite fixar parte do câmbio antecipadamente e controlar o orçamento por meio de um valor pré-determinado, em vez de depender do câmbio do dia em cada compra feita com cartão de crédito tradicional. Esse tipo de cartão costuma ser emitido por bancos, fintechs e casas de câmbio, com condições de recarga, tarifas e taxas de conversão que variam bastante entre emissores.
Antes de optar por esse tipo de cartão, vale comparar critérios como a taxa de câmbio no momento da carga, eventual tarifa de manutenção ou inatividade, a facilidade de recarregar durante a viagem e a rede de aceitação, já que bandeiras amplamente aceitas tendem a ter menos restrições. Como essas condições mudam com frequência, a comparação deve ser feita próxima à data da viagem, e não com base em informações antigas.
Dinheiro em espécie
Levar uma quantia em dinheiro físico, trocada antes da viagem ou retirada de caixas eletrônicos já nos Estados Unidos, pode ser útil para gorjetas, pequenas compras e situações em que o cartão não é aceito. O valor exato a levar depende do perfil da viagem, mas de forma geral recomenda-se uma quantia moderada, suficiente para os primeiros dias e pequenas despesas, sem representar risco desproporcional em caso de perda.
Caixas eletrônicos nos Estados Unidos aceitam cartões internacionais na maioria dos casos, mas costumam cobrar tarifa de utilização, tanto pelo banco americano quanto, possivelmente, pelo banco brasileiro emissor do cartão. Vale considerar esse custo adicional ao decidir entre trocar dinheiro antes de viajar ou sacar já no destino.
Câmbio
A troca de reais por dólares pode ser feita no Brasil, antes da viagem, em casas de câmbio autorizadas ou bancos, ou já nos Estados Unidos, em casas de câmbio locais, menos comuns fora de grandes centros turísticos, ou por meio de saques em caixas eletrônicos. A cotação do dólar varia diariamente e está sujeita a flutuações de mercado, por isso qualquer cotação específica mencionada em outras fontes deve ser tratada como referência pontual, não como valor fixo — o ideal é consultar a cotação atualizada no momento da operação, por exemplo no site do Banco Central do Brasil.
Comparar o câmbio oferecido por diferentes casas de câmbio e bancos antes de fechar a operação, levando em conta o spread, que é a diferença entre a cotação de compra e venda, e eventuais tarifas adicionais, ajuda a entender o custo real da transação, que costuma variar entre instituições mesmo no mesmo dia.
Como monitorar gastos
Durante a viagem, acompanhar o extrato ou aplicativo do cartão com certa regularidade ajuda a identificar cobranças indevidas ou duplicadas rapidamente, o que facilita eventual contestação junto ao banco. Também é útil anotar ou guardar comprovantes de compras maiores, especialmente em caso de necessidade de troca, garantia ou contestação futura.
Definir um orçamento diário aproximado antes da viagem, considerando hospedagem, alimentação, transporte e atrações, ajuda a visualizar o ritmo de gastos e evitar surpresas negativas na fatura do cartão ao retornar ao Brasil, especialmente quando múltiplas moedas e taxas de conversão estão envolvidas.
Erros comuns
- Não avisar o banco sobre a viagemSistemas antifraude podem bloquear o cartão ao detectar uma transação no exterior sem aviso. Informe o banco com antecedência e mantenha um canal de contato disponível durante a viagem.
- Levar grande quantia em dinheiro físico sem necessidadeValores altos em espécie aumentam o risco de perda ou furto. Uma quantia moderada para despesas pontuais costuma ser suficiente, complementada pelo cartão.
- Ignorar o IOF e a taxa de conversão no cálculo do custo realO valor final de uma compra em dólar paga com cartão brasileiro soma câmbio e tributação. Considere esses fatores ao comparar o custo de uma compra feita no exterior.
- Não comparar tarifas entre diferentes opções de câmbio e cartõesCasas de câmbio, bancos e cartões pré-pagos têm condições diferentes. Comparar taxas e tarifas próximo à data da viagem ajuda a entender o custo real de cada opção.
- Depender de um único cartão sem alternativa de backupBloqueios, falhas de sistema ou perda do cartão podem deixar o viajante sem meio de pagamento. Levar uma segunda opção reduz esse risco.
Perguntas frequentes
Quanto de dinheiro em espécie levar para os Estados Unidos?
Não há um valor fixo recomendado; de forma geral, sugere-se uma quantia moderada para despesas pontuais e gorjetas nos primeiros dias, complementada pelo uso de cartão para a maior parte dos gastos.
O IOF incide sobre todas as compras feitas com cartão no exterior?
O IOF costuma incidir sobre operações de cartão de crédito e débito em moeda estrangeira, mas a alíquota exata pode mudar por decreto do governo brasileiro, por isso vale consultar a informação atualizada antes da viagem.
É melhor trocar dinheiro no Brasil ou nos Estados Unidos?
Depende das condições oferecidas em cada momento. O ideal é comparar a cotação e as tarifas de casas de câmbio, bancos e caixas eletrônicos próximo à data da viagem, já que essas condições variam.
Cartão de débito internacional funciona nos Estados Unidos?
Em geral sim, desde que o cartão esteja habilitado para uso internacional e o banco tenha sido avisado sobre a viagem, para evitar bloqueios por suspeita de fraude.
Como evitar que o cartão seja bloqueado durante a viagem?
Avisar o banco com antecedência sobre as datas e os países da viagem, e manter o aplicativo do banco funcionando no exterior, costuma ajudar a evitar ou resolver rapidamente bloqueios por sistemas antifraude.
Fontes e referências
- Banco Central do Brasil
- Receita Federal - Governo Federal
- Consumer Financial Protection Bureau
- U.S. Department of State - Travel
Artigos relacionados
Celular, internet e conectividade nos Estados Unidos
Manter o celular conectado durante uma viagem aos Estados Unidos facilita desde a navegação por aplicativos de mapa até a comunicação com bancos para…
Seguro viagem e saúde nos Estados Unidos
O seguro viagem é um dos itens de preparação mais importantes para quem visita os Estados Unidos, principalmente porque o custo de atendimentos…
Transporte nos Estados Unidos: avião, trem, ônibus e carro
Os Estados Unidos têm dimensão continental, e a escolha do meio de transporte certo pode significar a diferença entre um roteiro tranquilo e um…
Encontrou uma informação desatualizada? Veja como enviar uma correção.